
Засоби для прання: розбір продажів категорії в динаміці
Ринок засобів для прання — одна з базових категорій побутової хімії, яку купують незалежно від сезону. Показуємо на прикладі реального проєкту, як виглядає аналіз продажів такої категорії та які висновки з нього може зробити виробник.
Що аналізували
Ринок засобів для прання ми аналізували на прикладі однієї української мережі мультимаркетів, період — жовтень 2025 — травень 2026.
- 151 SKU, 50 торгових марок
- 6,4 млн проданих упаковок
- Дві товарні групи: рідкі засоби та капсули для прання
- Дані по кожному місяцю окремо: продажі в штуках і гривнях по кожній позиції
Одразу про межі даних: це вісім місяців в одній мережі формату мультимаркет. Такий зріз добре показує поведінку покупця в нижньому та середньому ціновому сегменті, але не описує ринок цілком — структура продажів у супермаркеті чи дрогері відрізняється. Для повної картини потрібен зріз по кількох мережах, і це окреме завдання.
Ринок засобів для прання: динаміка по місяцях
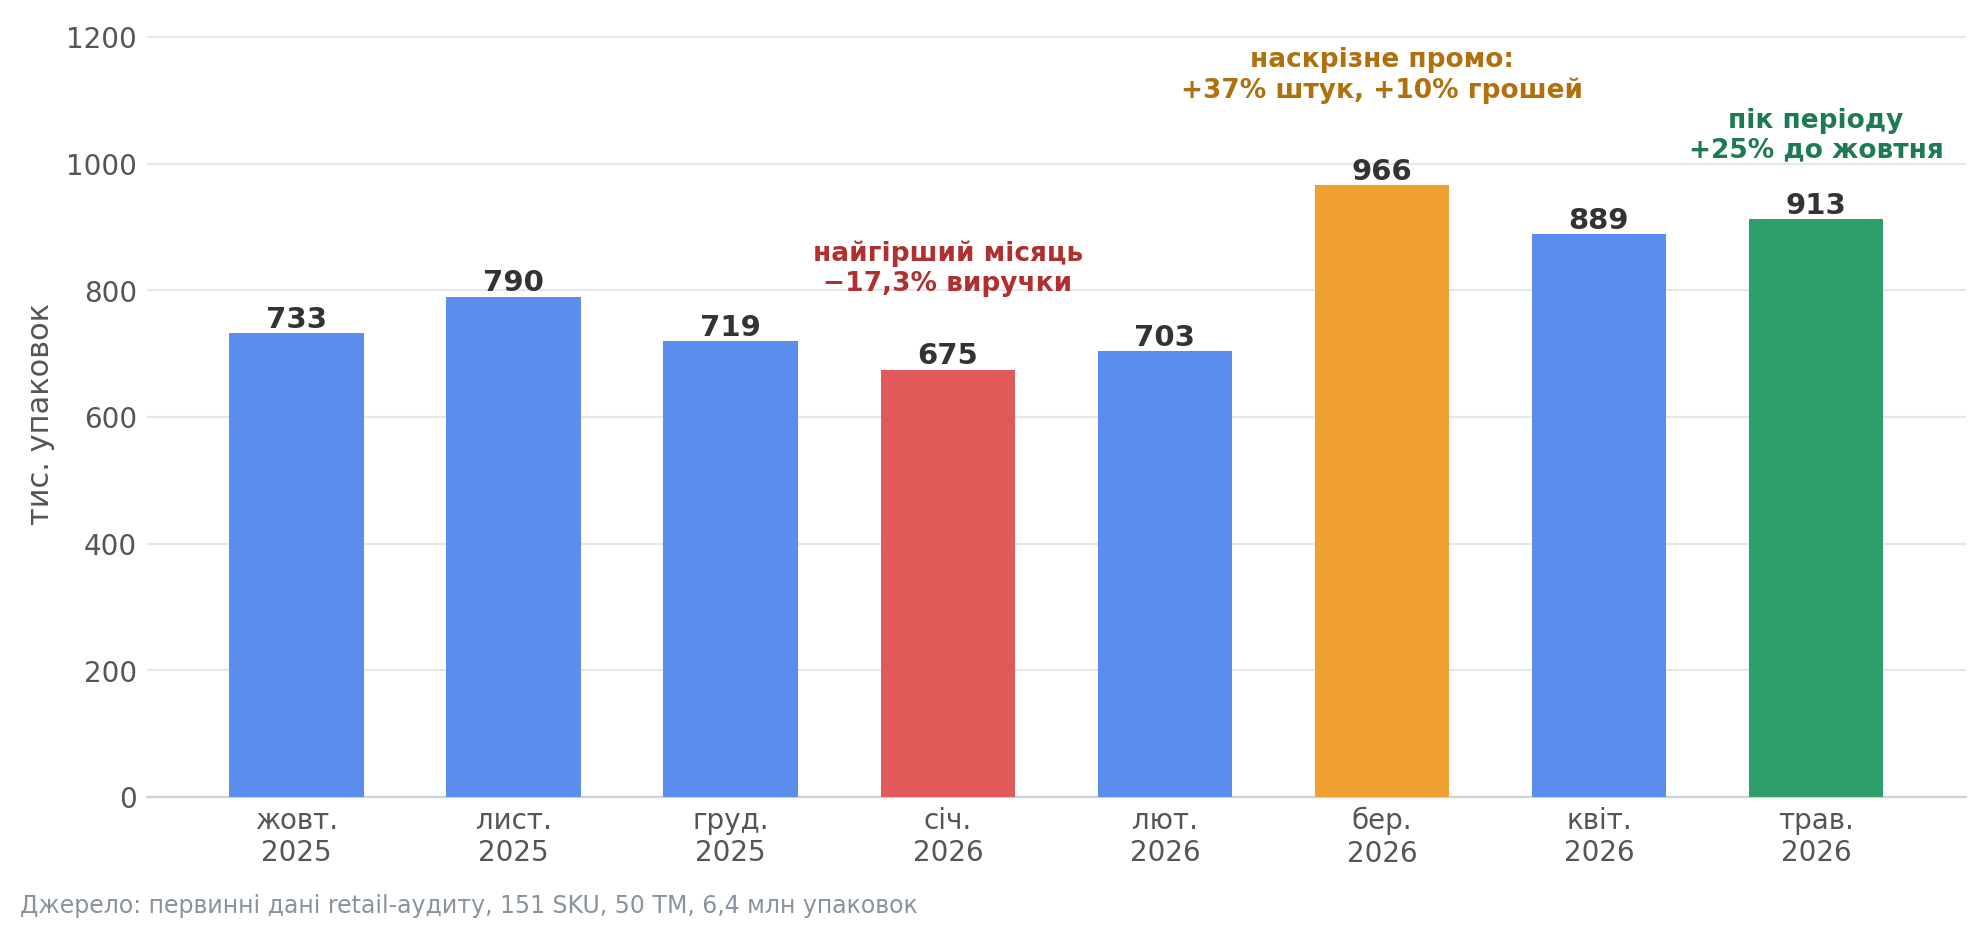
Три моменти, які варто розібрати окремо.
1. Січень 2026: −17,3% виручки при −6% обсягу
Найслабший місяць періоду. Але падіння структурно нерівне: в упаковках категорія просіла лише на 6%, тобто прали майже так само, а грошей у категорії стало на шосту частину менше. Основним чинником стала ціна, а не попит.
Наклалися два фактори: післясвяткова яма й аномально холодна зима з тривалими відключеннями світла. Другий у розрахунках побутової хімії зазвичай не враховують, хоча зв’язок прямий — прання залежить від електрики й гарячої води. Коли пральна машина простоює по кілька днів, цикли не переносяться на потім, а зникають: запас засобу вдома розтягується, наступна покупка відкладається.
2. Березень 2026: найбільший обсяг за період — і посередня виручка
У березні мережа продала на 37% більше упаковок, ніж у лютому. Виручка зросла лише на 10%.
Знижка була наскрізною: топові позиції в обох групах одночасно втратили від п’ятої частини до третини ціни, а вже у квітні повернулися до попереднього рівня — і обсяг просів на 8%. Тобто частина березневого обсягу була перетягнута з квітня.
3. Травень 2026: найкраща виручка за період
Плюс 30% до жовтня 2025 — при обсязі нижчому за березневий і при зростаючій ціні. Це вже органічне відновлення категорії, а не результат промо.
Що з цього видно методологічно. Обсяг і виручка мають розглядатися разом. У звіті, де є лише один із двох показників, березень і травень виглядають однаково успішними, хоча економіка в них протилежна.
Дві товарні групи
| Показник | жовтень 2025 | травень 2026 |
|---|---|---|
| Частка рідких засобів у виручці | 45,3% | 50,6% |
| Обсяг рідких засобів, літрів | 765 тис. | 1 070 тис. (+40%) |
| Обсяг капсул, штук | 4,10 млн | 4,79 млн (+17%) |
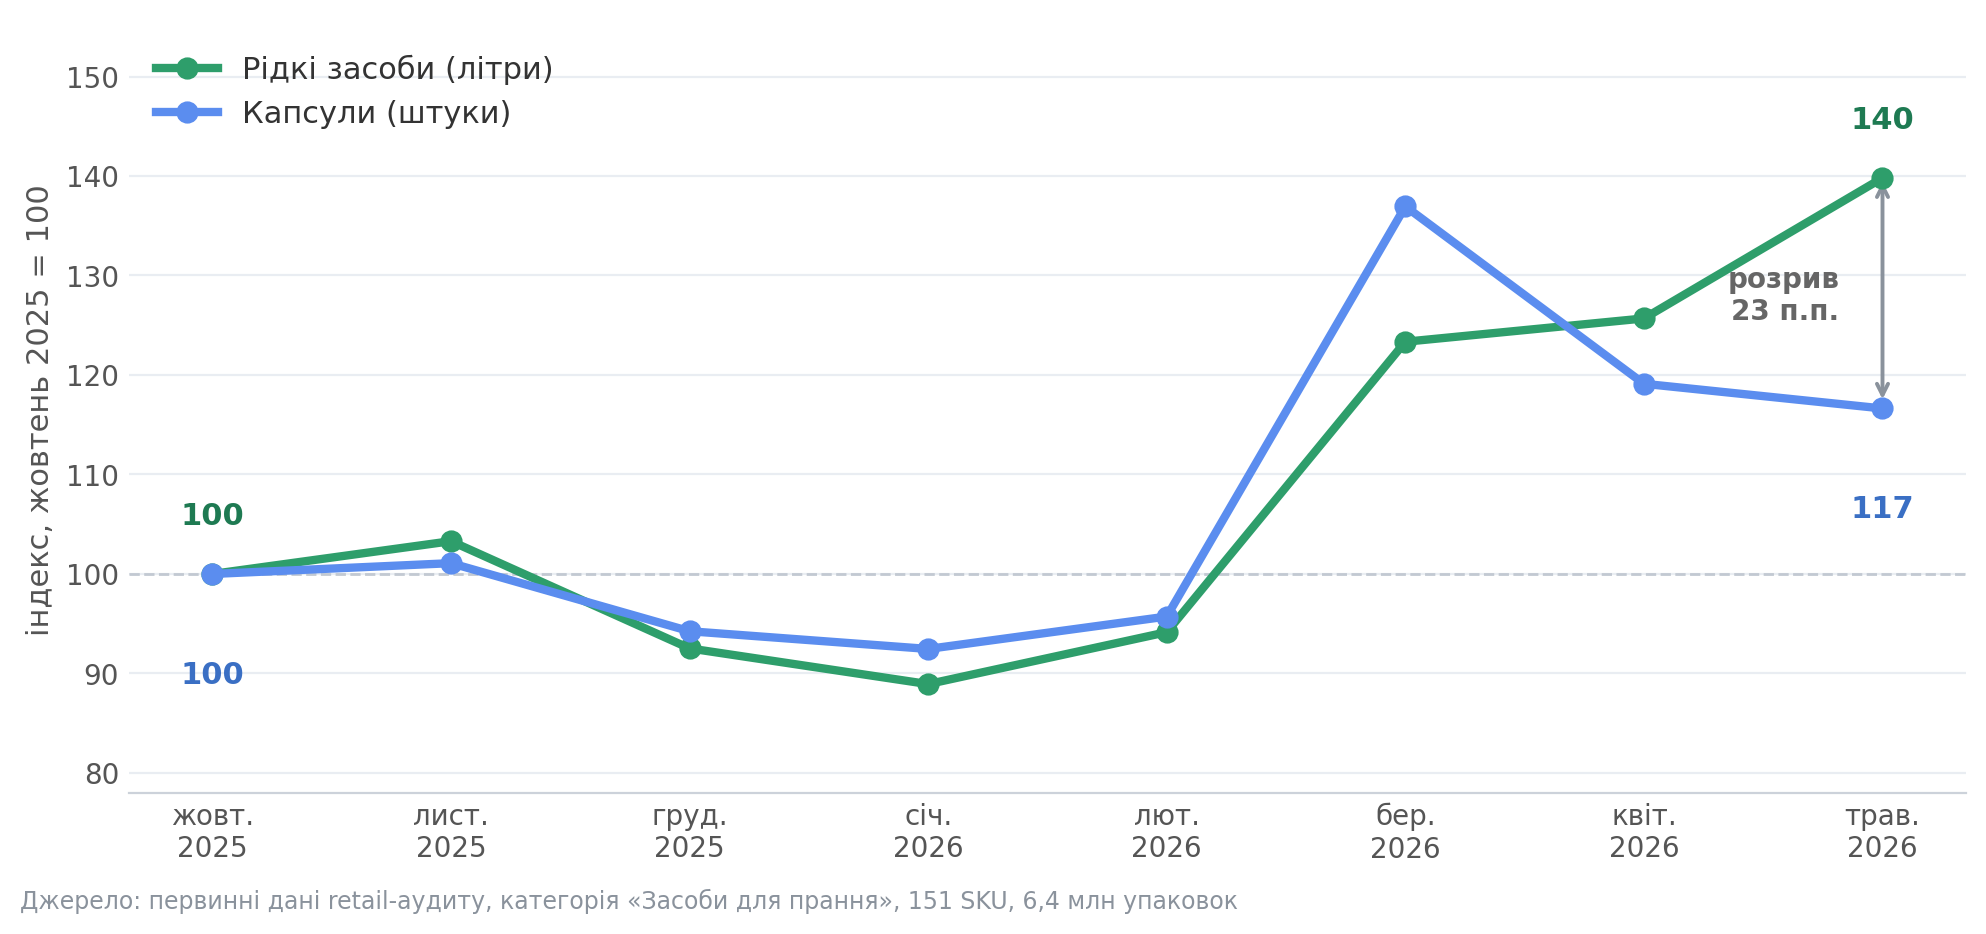
Рідкі засоби перетнули позначку 50% виручки категорії.
Це ключовий структурний зсув, який ринок засобів для прання пройшов за період спостереження.
Графік показує нюанс, якого немає в таблиці: до весни обидві групи рухалися синхронно, а в березні капсули на промо навіть випередили рідкі засоби. Розрив відкрився лише у квітні–травні 2026 й на кінець періоду становив 23 пункти.
Це свіжий зсув, а не восьмимісячний тренд. Саме тому категорію варто дивитися помісячно: у річному звіті такий рух видно вже постфактум, коли реагувати пізно.
Економічна логіка зсуву проста. У перерахунку на один цикл прання рідкий засіб у великій упаковці дешевший. Капсула зручніша, але це надбавка за зручність — і від неї відмовляються першою, коли скорочують витрати. Всередині рідких засобів іде зустрічний рух: великі каністри від 3,6 л втрачають частку на користь середнього формату. Споживач бере більше літрів, але меншими порціями.
Загальна картина ринку побутової хімії підтверджує цей напрямок: локальні виробники нарощують частку, а мережі активно розвивають власні торгові марки в категорії (огляд ринку побутової хімії)
Позиція, яка не помітила ні провалу, ні промо
Окремо варто показати, що дає аналіз на рівні конкретного SKU.
Серед 151 позиції категорії є одна з майже ідеально рівною динамікою — капсули у великій упаковці. За вісім місяців її обсяг коливався в межах від −11% до +15% від середнього, тоді як категорія ходила від −6% до +37%.
Найцікавіше — березень 2026. Ціна цієї позиції впала на 11% до лютого, а обсяг зріс лише на 2%. Промо на ній фактично не спрацювало: покупець цієї позиції не реагує на знижку, він купує її за потребою.
Для виробника це прикладний висновок. Позиції всередині одного портфеля по-різному відгукуються на промо: одні дають приріст обсягу, інші просто втрачають маржу без ефекту. Побачити різницю можна тільки на помісячних даних по кожному SKU окремо — у зведеному звіті по бренду ця позиція виглядатиме так само, як усі інші.
Що з цього аналізу важливе для виробника
- Оцінювати місяць за двома показниками одночасно. Рекордний обсяг при слабкій виручці — це не успіх, а перерозподіл. Різницю видно тільки в парі «штуки + гривні».
- Перевіряти віддачу від промо по кожній позиції. Наскрізна знижка працює не на всьому портфелі. Частина SKU дає обсяг, частина — просто віддає маржу.
- Закладати зовнішні фактори в план. Якщо опалювальний сезон 2026–2027 повторить минулорічний сценарій, січень знову просяде — і це варто врахувати заздалегідь, у виробничому й бюджетному плануванні. Без даних за попередній період таке падіння виглядає як провал продажів, хоча є передбачуваною сезонною поведінкою всієї категорії.
Які ще розрізи дає такий аналіз
У цьому матеріалі показано лише два зрізи з десятка можливих. Той самий масив даних дозволяє побачити:
- Продажі по кожній торговій марці — обсяг, виручка, середня ціна, динаміка по місяцях, частка в категорії.
- Порівняння з прямими конкурентами — хто зростав, хто просідав, хто й коли змінював ціну.
- Розподіл по областях — де марка представлена, а де ні, і як структура продажів відрізняється по регіонах.
- Аналіз по SKU — які позиції формують основний обіг, а які займають полицю без результату.
- Структуру за фасовками та об’ємами — який формат зростає, а який втрачає частку.
- АВС-аналіз — які позиції та марки дають 50% і 80% продажів категорії.
- Ротацію асортименту — що мережа виводить із полиці, а що заводить, і в яких форматах
Кожен із цих зрізів можна побудувати по одній мережі або по всіх одразу — з порівнянням між мережами.
«Найчастіше такий звіт замовляють під планування — річне чи сезонне. Виробнику потрібно розуміти, який обсяг закладати у виробництво, у якому форматі упаковки, і як категорія поводилася в аналогічний період торік. Друге поширене завдання — оцінка потенціалу перед запуском новинки: у якій групі товарів і в якому ціновому сегменті є простір для зростання.» – Дмитро Баннов, CEO ARM trend.
Напишіть нам — надішлемо приклад звіту по категорії, щоб ви побачили формат і глибину даних до початку співпраці.
📞 +38 067 98 98 567
Методологія: аналіз побудований на первинних даних про продажі в одній мережі формату мультимаркет за жовтень 2025 — травень 2026 (151 SKU, 50 торгових марок, 6,4 млн упаковок). Динаміка ціни розрахована за фіксованим кошиком позицій, присутніх у продажу всі вісім місяців, що прибирає ефект зміни асортименту.