
Як змінюється полиця безалкогольних напоїв
Напої без цукру — головний драйвер категорії: сегмент виріс на 43% в обсязі за рік і забезпечив майже весь приріст продажів у мережах. Аналіз ARM trend за даними фактичних продажів у 9 національних торговельних мережах, січень–липень 2024–2026.
Ключові висновки (січень–липень, порівняння з тим самим періодом попередніх років)
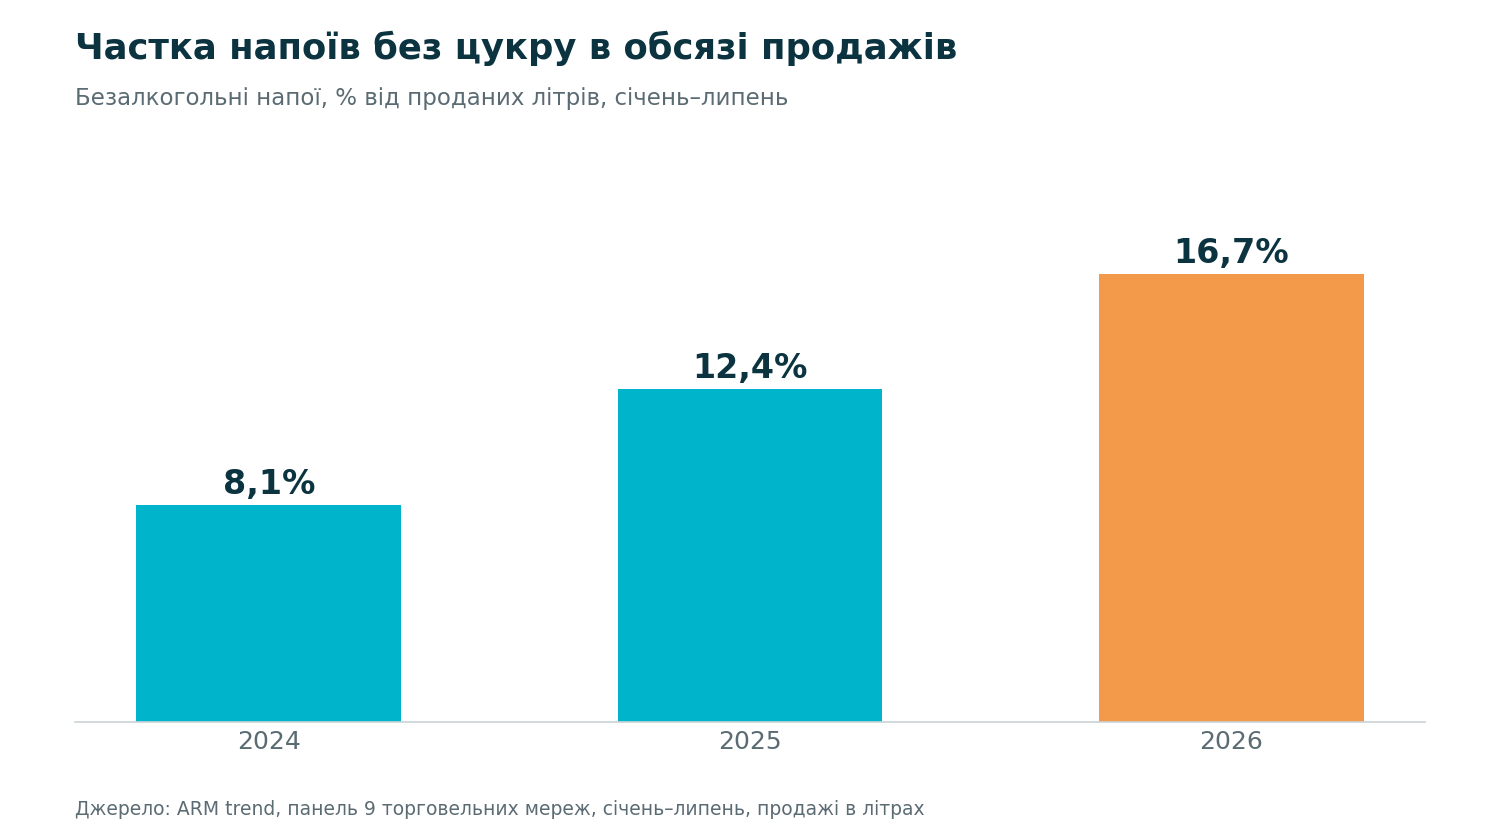
- Частка напоїв без цукру зросла з 8,1% проданих літрів у 2024 році до 12,4% у 2025-му та 16,7% у 2026-му.
- У 2026 році обсяг сегмента зріс на 43% до минулого року, тоді як звичайні напої додали 0,7%.
- Близько 90% усього приросту обсягу продажів у цих мережах за період припало на напої без цукру.
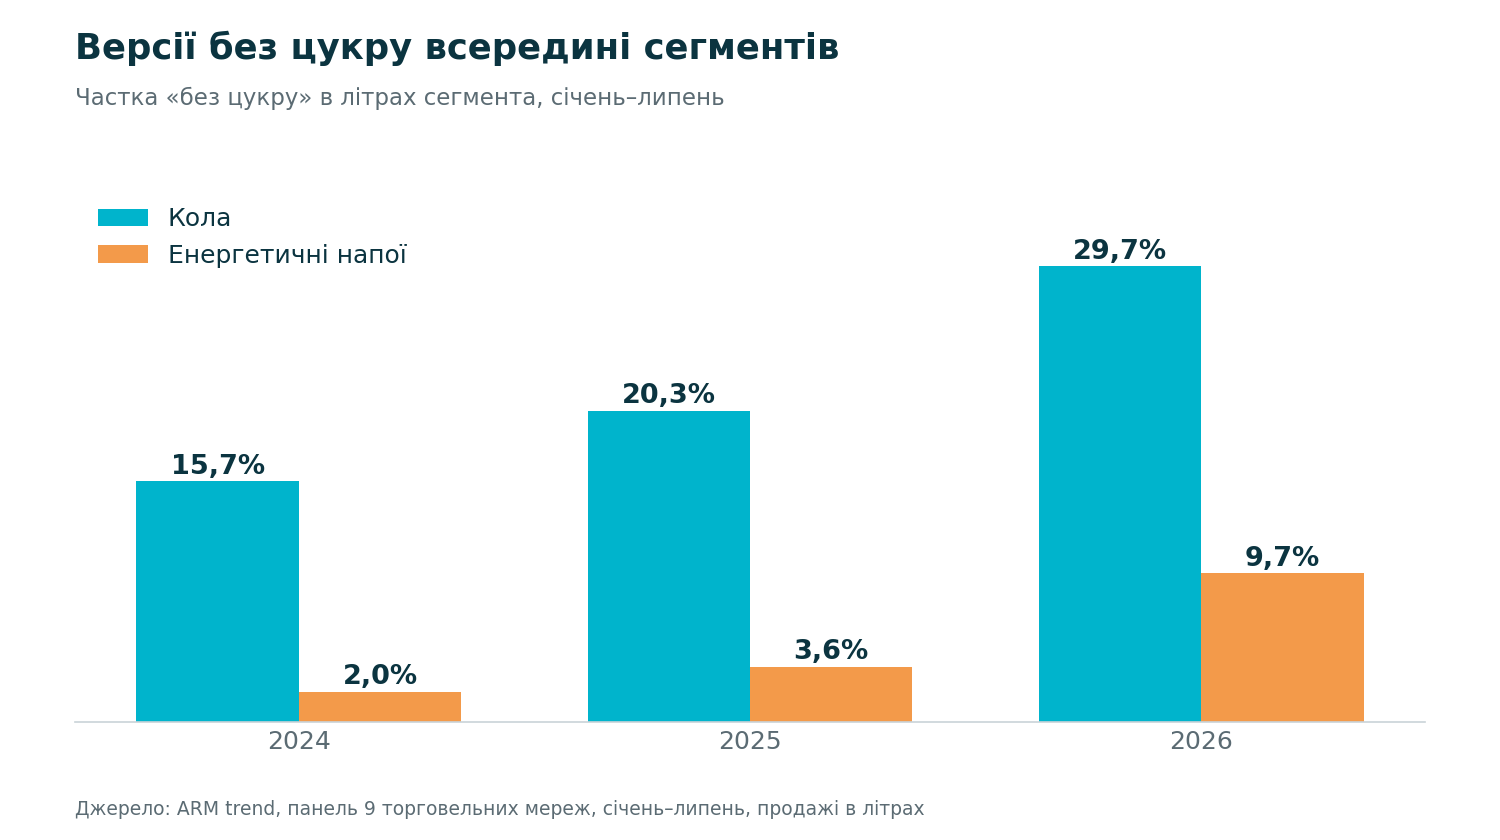
- Частка версій без цукру всередині коли досягла 29,7%, в енергетиках — 9,7%.
- Категорія залишається різко сезонною: на травень–серпень припадає близько 40% річного обсягу (у середньому за повні 2024–2025 роки).
Чому ми рахуємо літри, а не гривні
У 2026 році зростання продажів у гривнях майже нічого не пояснює. Лише за 2025 рік безалкогольні напої, за даними Держстату, подорожчали на 15,6%. На такому тлі навіть двозначне зростання виручки може приховувати падіння реальних обсягів.
Тому в цьому аналізі ми використовуємо натуральні показники — літри. Вони не залежать від інфляції та показують, що насправді забирає покупець із полиці.
Напої без цукру: з ніші в основний драйвер зростання
За два роки частка напоїв без цукру в обсязі продажів зросла майже вдвічі: з 8,1% у січні–липні 2024 року до 12,4% у 2025-му та 16,7% у 2026-му. Сьогодні це кожен шостий проданий літр.
Ще показовіша структура приросту. У січні–липні 2026 року обсяг напоїв без цукру зріс на 43%, а звичайних напоїв — лише на 0,7%. Фактично близько 90% усього приросту обсягу в панелі забезпечив саме цей сегмент.
Що це означає для виробників. Продажі в літрах у цих мережах зростають повільно — близько 6% за рік. Але майже весь цей приріст забезпечує один сегмент. Виробник без представленості в напоях без цукру зростає не разом із категорією, а лише за рахунок конкурентів.
Де саме відбувається зростання
Кола формує основу сегмента. На неї припадає близько 86% усіх «безцукрових» літрів. Усередині коли частка версій без цукру зросла з 15,7% до 29,7% за два роки: майже кожен третій літр коли продається без цукру. Сегмент тут уже сформований.
Енергетичні напої демонструють найвищий темп. Частка версій без цукру зросла з 2,0% до 9,7% літрів сегмента — майже вп’ятеро за два роки. База залишається невеликою, а отже, простір для зростання найбільший саме тут.
Важливо, що це масова, а не преміальна історія. Переважна більшість напоїв без цукру продається у великих ПЕТ-пляшках, тобто в форматі домашнього споживання. І це не ефект однієї мережі: частка сегмента зросла в усіх дев’яти мережах панелі, включно з мережами економ-формату.
Сезонність: рамка, без якої цифри читаються неправильно
Будь-яка частка в цій категорії залежить від того, у якому місяці її виміряли. Тому перед плануванням асортименту варто розуміти сезонний профіль ринку.
У липні мережі продають у 1,7–2 рази більше літрів, ніж у січні–лютому. На чотири місяці з травня по серпень припадає близько 40% річного обсягу, хоча за рівномірного розподілу на них припадала б третина.
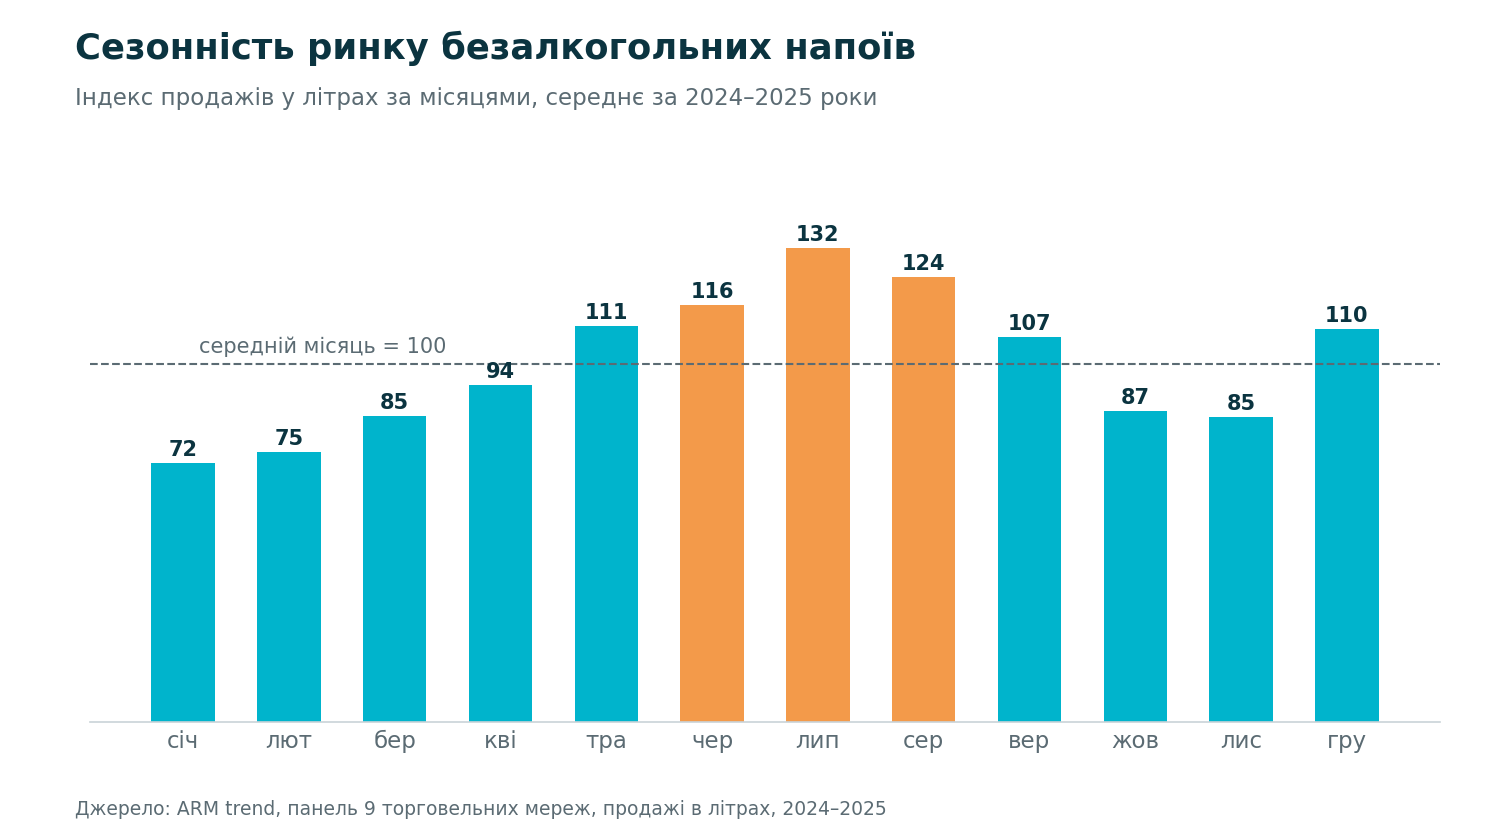
Другий пік року — грудень. За рахунок святкового попиту в грудні продається більше літрів, ніж у будь-якому з осінніх місяців. Це окреме вікно для промо, яке часто недооцінюють на тлі підготовки до літа.
Категорії реагують на сезон по-різному.
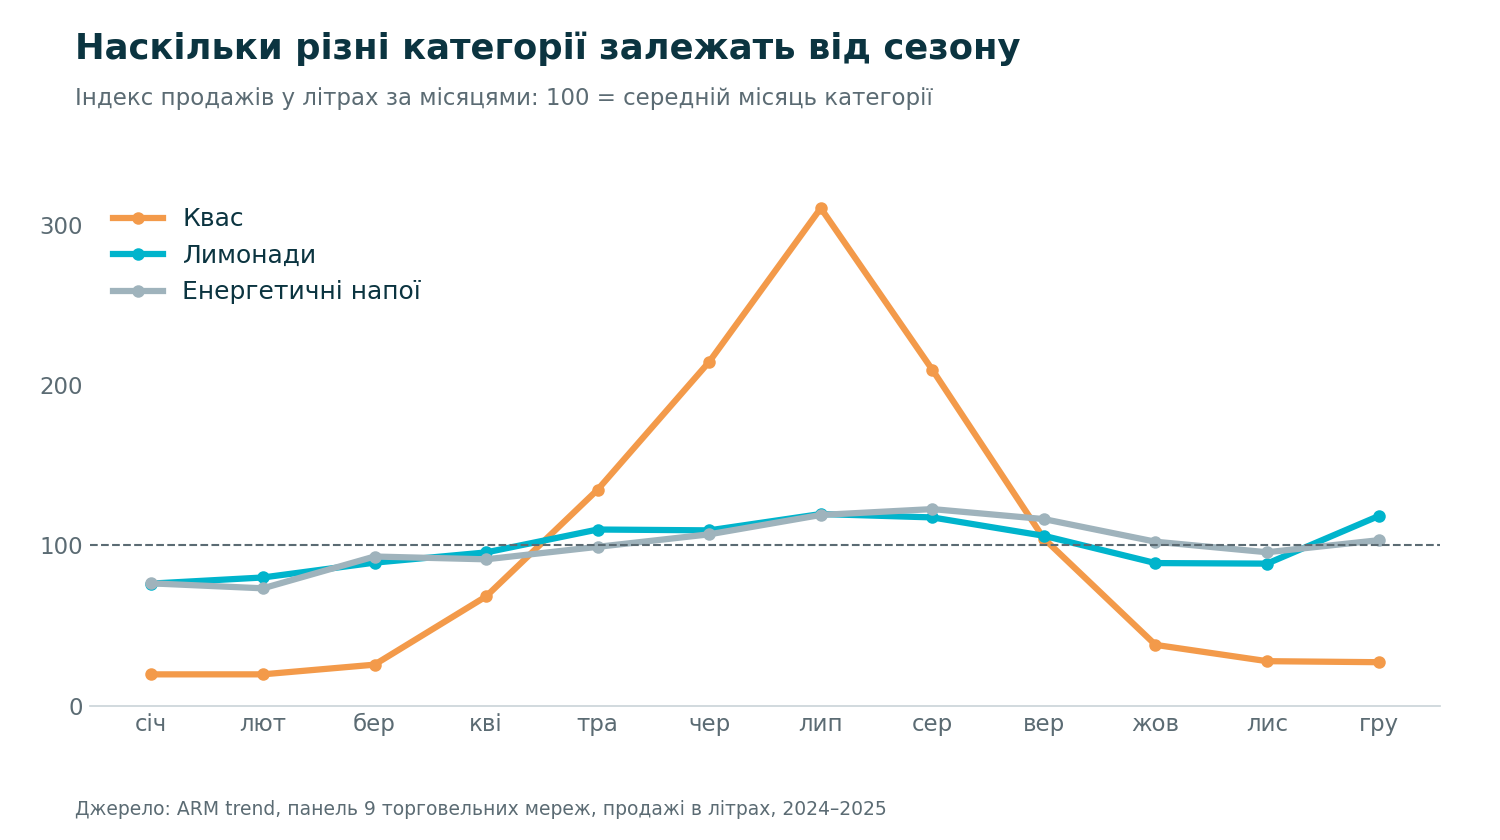
- Квас — найбільш сезонний продукт ринку: майже три чверті річного обсягу продається за чотири літні місяці, а в липні його продажі втричі перевищують середньомісячний рівень.
- Лимонади та енергетичні напої залежать від сезону значно менше, а пік продажів енергетиків припадає на серпень, а не на липень.
Що це означає для виробників. Порівнювати частку або дистрибуцію коректно лише з аналогічним періодом попереднього року. Для сезонних категорій рішення про запуск і промо ухвалюються за 3–4 місяці до піку, а не в сезон.
Тренди, які визначатимуть категорію найближчі роки
Зміни на українській полиці збігаються з тим, що відбувається на світовому ринку напоїв.
Напій має виконувати функцію, а не лише тамувати спрагу. У рейтингу глобальних трендів Innova Market Insights на 2026 рік напрям «Beverages with Purpose» посідає четверте місце. Кількість нових продуктів із заявою про гідратацію зростає в середньому на 18% щороку, а запити споживачів змістилися від простого втамування спраги до підтримки імунітету, травлення та концентрації. Окремо швидко зростає сегмент газованих напоїв із пребіотиками й клітковиною. Innova Market Insights
Енергетики залишаються найшвидшою категорією, і драйвером стають версії без цукру. За прогнозом Mordor Intelligence, світовий ринок енергетичних напоїв зросте з 78,0 млрд доларів у 2025 році до 109,7 млрд у 2031-му, тобто в середньому на 5,8% щороку, а сегмент sugar-free та low-calorie аналітики виділяють окремо як самостійний напрям зростання. Наші дані показують, що Україна рухається в тому самому напрямі. Mordor Intelligence
Галузь відновлюється, але стає концентрованішою. За аналізом YC.Market, виробництво безалкогольних напоїв і мінеральних вод в Україні демонструє стійке відновлення ділової активності, кількість нових гравців щороку стабільна, проте капітал концентрується навколо обмеженого кола компаній, а серед власників помітна частка іноземних холдингів. Для середніх виробників це означає, що боротьба за полицю ставатиме жорсткішою, а рішення доведеться ухвалювати швидше. GreenPost за даними YC.Market
Що це означає для виробників і ритейлу
1. Переглянути роль версій без цукру в портфелі. Сегмент перестав бути додатком до основної лінійки: він забезпечує майже весь приріст обсягу в мережах. Виробникам варто оцінити власну частку в ньому окремо від категорії загалом — інакше зростання ринку легко сплутати з власним результатом.
2. Шукати зростання в енергетиках, а не в колі. У колі сегмент без цукру вже сформований і наближається до третини обсягу, тож нові входи тут конкурують за наявний попит. В енергетиках частка версій без цукру лише 9,7% при найвищому темпі зростання — це найбільш очевидний простір для розширення лінійки у 2027 році.
3. Планувати асортимент від сезонного циклу. Різниця між піком і дном у категорії досягає двох разів, а для окремих сегментів — у рази більше. Рішення про запуск, обсяги виробництва та промо мають ухвалюватися за 3–4 місяці до піку, а результати — порівнюватися лише з аналогічним періодом попереднього року.
Головне. Продажі категорії в натуральному вимірі зростають повільно, і виграє не той, хто збільшує обсяг загалом, а той, хто раніше за інших перерозподіляє його на користь сегментів, що зростають.
Відповіді на ці питання дають дані про фактичні продажі в мережах — на рівні товарної позиції, мережі та регіону, з розрахунком часток, цін і дистрибуції. Щоб отримати такий зріз по Вашій категорії, напишіть на manager@armtrend.com.
Методика: панель ARM trend, 9 національних торговельних мереж. Панель не включає інші канали збуту — АЗС, традиційну роздрібну торгівлю, HoReCa та онлайн, тому показники описують продажі саме в цих мережах. Частки та динаміка розраховані за січень–липень 2024, 2025 і 2026 років; сезонність — за повні 2024 і 2025 роки. Обсяги розраховано в літрах: продажі в упаковках × об’єм упаковки з урахуванням мультипаків. До напоїв без цукру віднесено позиції з маркуванням zero, sugar free, «без цукру», «нуль цукру» та аналогічними в назві.
> Читайте також: Як аналізувати продажі без аналітика